
Masz w produkcji odpady — ścinki, resztki materiału, braki? Zastanawiasz się, czy odpady produkcyjne zwiększają koszt wytworzenia Twojego produktu, czy nie?
To pytanie wraca u moich klientów regularnie, i dobra wiadomość jest taka, że da się je rozstrzygnąć jedną, prostą zasadą. Poniżej pokazuję Ci ją na trzech przykładach z różnych branż.
To rozwinięcie jednego wątku z artykułu o tym, czego nie wliczać do kosztu wytworzenia — tam wspominam o tym w jednym punkcie, tutaj rozkładam to na czynniki pierwsze.
Zasada, od której zaczynasz
Odpady produkcyjne, które są normalnym, przewidywalnym elementem Twojego procesu, wchodzą w jednostkowy koszt wytworzenia (JKW) — dokładnie tak samo jak materiał, robocizna czy energia.
Odpady ponad to — te, które powstały przez awarię, błąd czy złą organizację pracy — nie zwiększają kosztu wytworzenia. Obciążają wynik Twojej firmy za dany okres wprost, jako strata, a nie jako element kosztu konkretnego produktu.
Innymi słowy: normalny odpad to część ceny, jaką płacisz za wytworzenie produktu. Odpad ponad normę to strata, którą warto widzieć osobno — bo to sygnał, że coś w procesie nie zadziałało tak, jak powinno.
Skąd wiesz, co jest „normalne”, a co „nadmierne”
To nie jest sztywny, odgórny procent, taki sam dla każdej firmy. To Ty, znając swój proces produkcyjny, ustalasz tę granicę — najlepiej w oparciu o normę technologiczną: ile materiału (ubytków, ścinków) realnie traci się przy danej operacji, w typowych warunkach.
Jeśli nigdy formalnie takiej normy nie ustaliłeś, a odpad szacujesz „z grubsza” albo w ogóle go nie liczysz — to dobry moment, żeby to zrobić. Bez tego trudno w ogóle stwierdzić, czy dany miesiąc był „normalny”, czy coś poszło nie tak.
Trzy przykłady z różnych branż
Produkcja blachy. Norma przy cięciu zakłada odpad na poziomie kilku procent materiału (dla przykładu przyjmijmy 3%) — to normalny koszt procesu i wchodzi w JKW. Jeśli jednak w wyniku awarii maszyny odpad skoczy do 10%, ta nadwyżka ponad normę nie zwiększa kosztu wytworzenia — ujmujesz ją osobno, jako stratę okresu.
Stół z egzotycznego drewna na indywidualne zamówienie. Kupujesz materiał w minimalnej ilości zamówienia, a po wycięciu blatów zostają resztki, których nie wykorzystasz w innym zleceniu. Jeśli te odpady są nieuniknione — wynikają z projektu albo z tego, ile materiału trzeba było zamówić — cały koszt zakupionego materiału wchodzi w JKW tego stołu. Jeśli jednak odpadu powstało więcej, niż wynika z projektu — bo ktoś się pomylił przy cięciu albo materiał się uszkodził — ta nadwyżka znowu zostaje poza kosztem produktu.
Elementy z tworzyw sztucznych na wtryskarkach. Przy każdym przezbrojeniu maszyny — zmianie formy, materiału, ustawień — powstają pierwsze, wadliwe sztuki i zużywa się materiał na próbne ustawienia. To normalny, nieunikniony element tego rodzaju produkcji, więc koszt tych odpadów wchodzi w JKW wyrobów, które powstają po przezbrojeniu. Jeśli jednak odpadu przy przezbrojeniu jest wyraźnie więcej niż zwykle — bo operator się pomylił albo maszyna miała awarię — ta nadwyżka znów obciąża wynik okresu, a nie koszt produktu.
We wszystkich trzech przypadkach zasada jest ta sama, zmienia się tylko to, co w danej branży jest „normalne”. Podane tu procenty i liczby sztuk traktuj jako przykłady poglądowe — Twoja własna norma zależy od Twojego procesu, maszyn i materiału.
Co dzieje się z odpadem, który ma jeszcze jakąś wartość?
Odpad nie zawsze jest bezużyteczny. Czasem da się go zawrócić do produkcji, sprzedać albo przerobić na coś innego — i wtedy skutek księgowy jest inny niż w przypadku „czystego” odpadu, o którym była mowa wyżej. W praktyce u swoich klientów widzę cztery sytuacje.
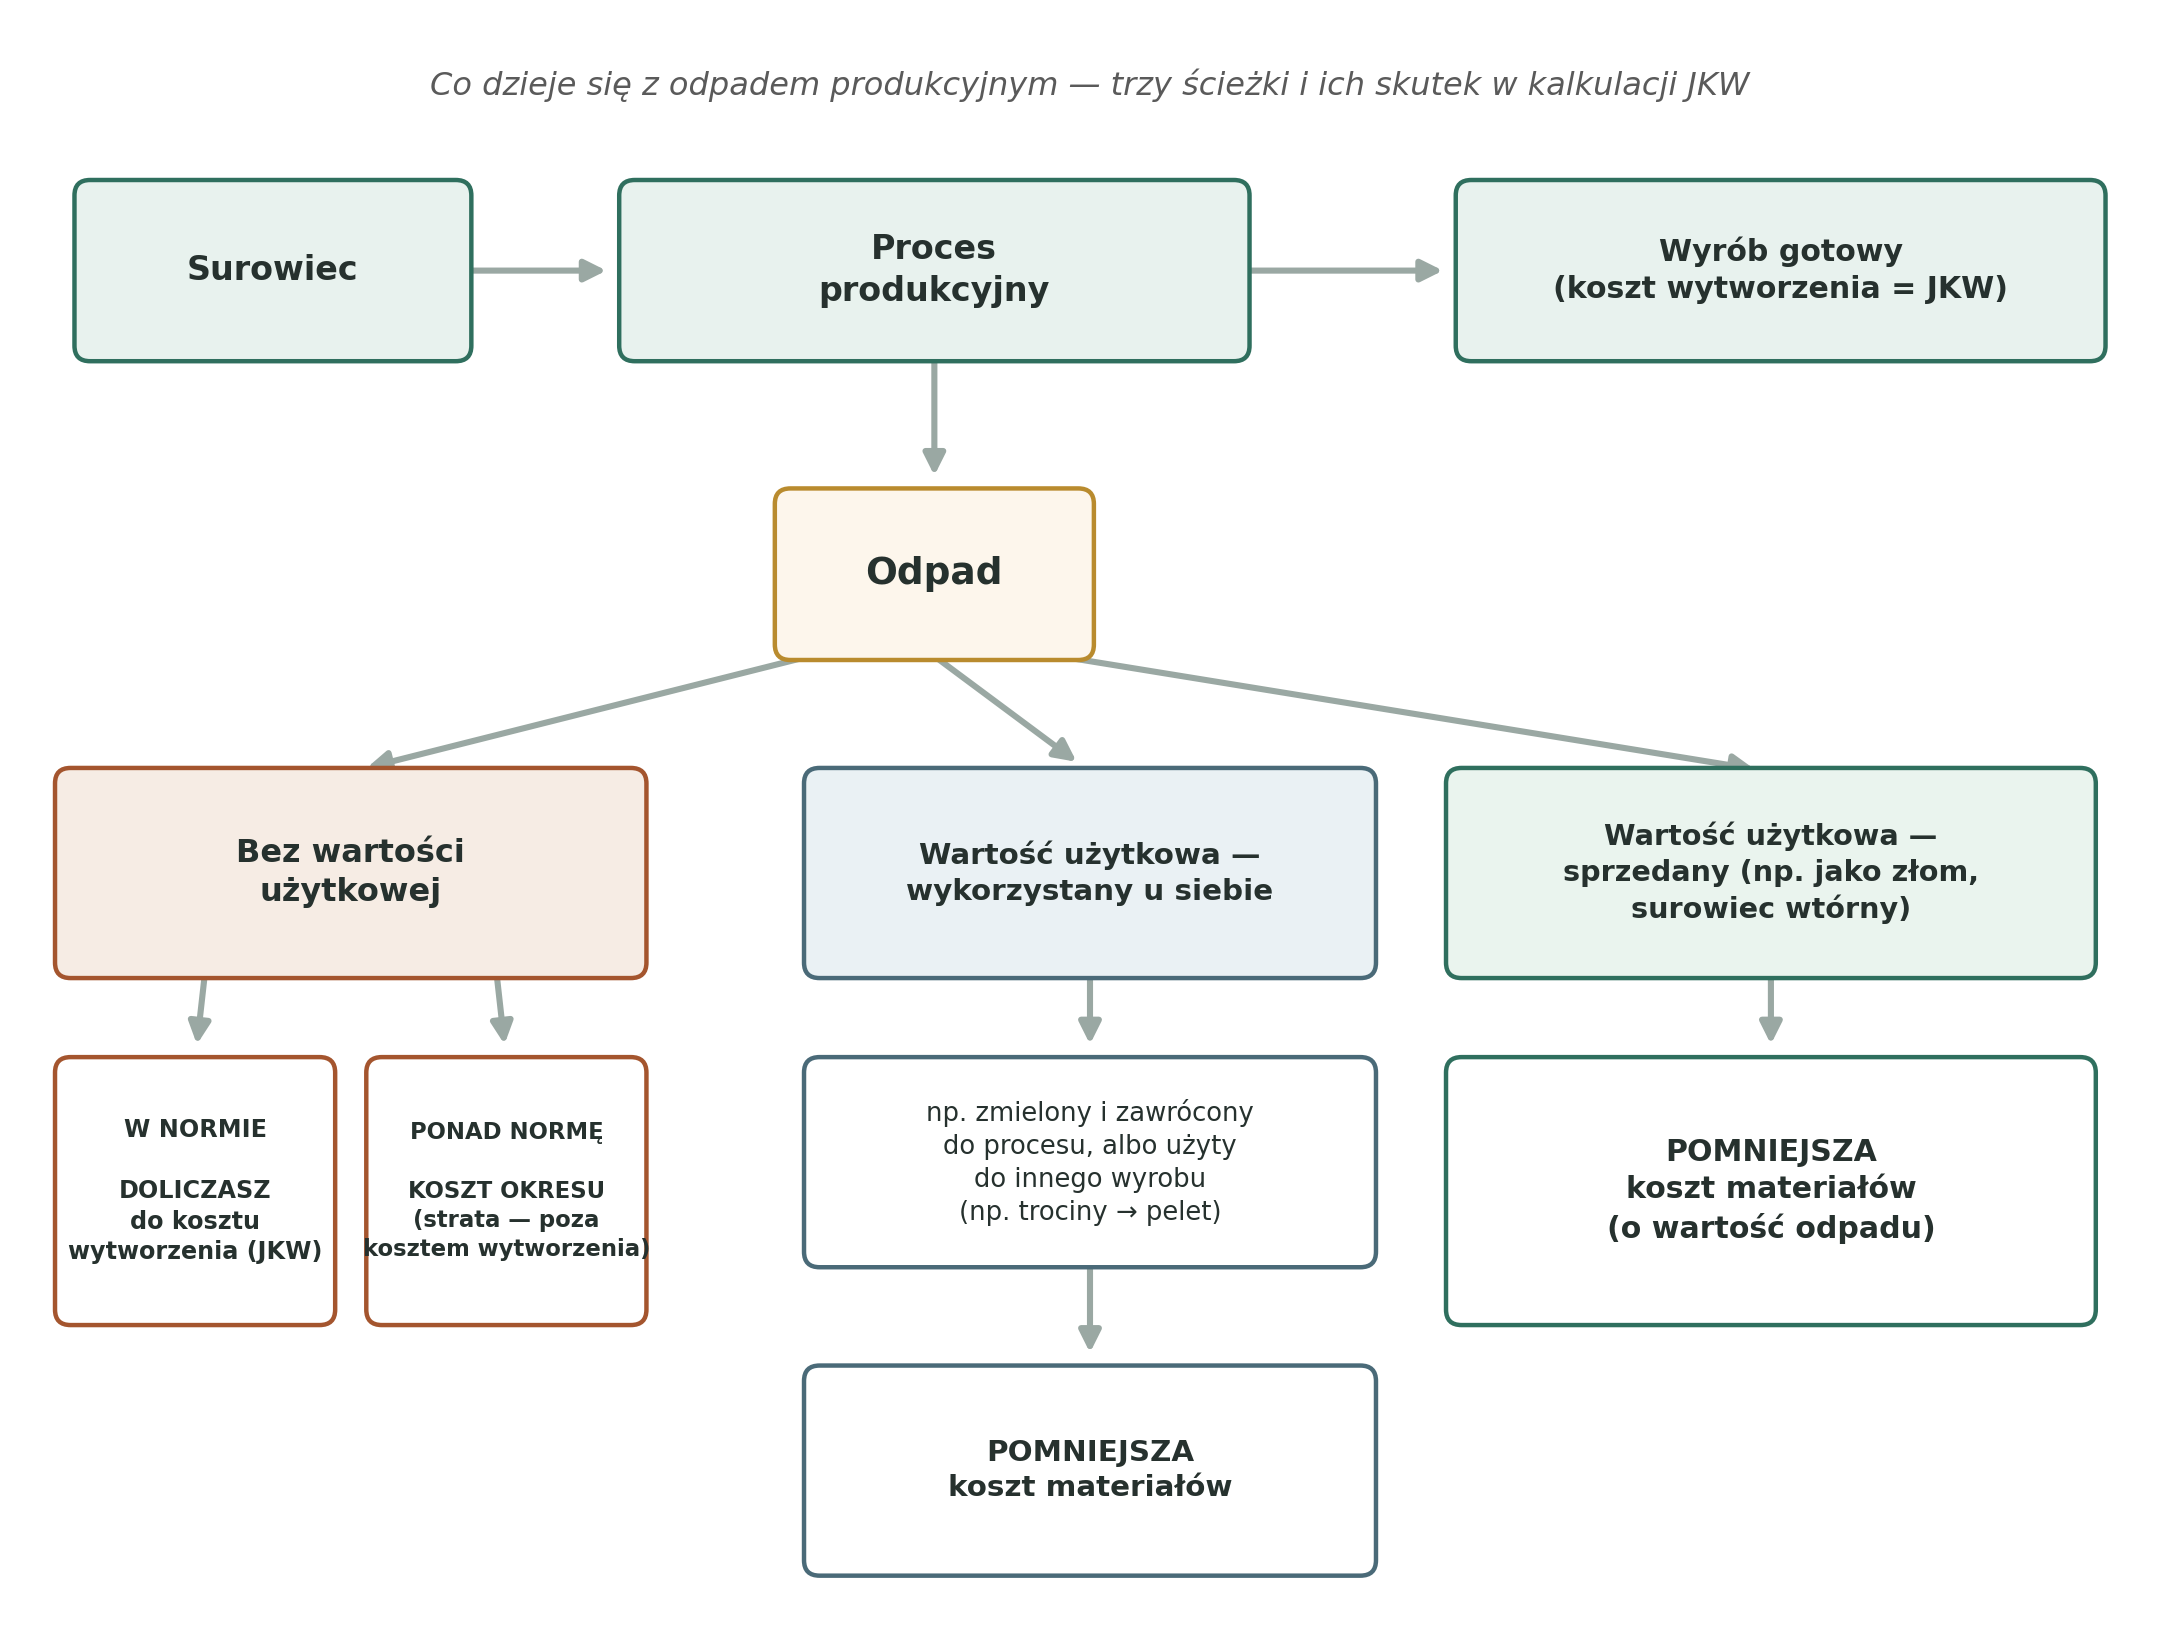
Odpad wraca do procesu (recykling produkcyjny). Klasyczny przykład — zmielony odpad z tworzyw sztucznych na wtryskarkach wraca na magazyn jako surowiec wtórny i trafia z powrotem do produkcji. W tym momencie przestaje być kosztem, a staje się źródłem materiału: pomniejsza to, ile musisz kupić z zewnątrz. Efekt w JKW jest taki, że koszt materiałów wychodzi niższy, niż gdyby cały surowiec pochodził wyłącznie z zakupu.
Odpad trafia do innego wyrobu. Trociny z produkcji mebli nie nadają się do dalszej obróbki drewna, ale świetnie sprawdzają się jako surowiec do peletu albo płyt wiórowych. Jeśli sam je przetwarzasz albo sprzedajesz do dalszego przetworzenia, skutek księgowy jest podobny jak wyżej — wartość tego odpadu pomniejsza koszt materiałów Twojej głównej produkcji, zamiast go zwiększać.
Odpad sprzedajesz wprost, bez przetwarzania. Złom metalowy, ścinki blachy, resztki tworzywa — jeśli ktoś je od Ciebie odbiera i płaci, masz do czynienia z surowcem wtórnym o wymiernej wartości rynkowej. Znowu: ta wartość pomniejsza koszt materiałów, a nie zwiększa kosztu wytworzenia.
Odpad nie ma żadnej wartości. Zdarza się też odwrotnie — odpadu nie da się ani zawrócić do procesu, ani sprzedać, i jeszcze trzeba zapłacić za jego wywóz. Tu wraca zasada z początku artykułu — decyduje nie sam brak wartości, tylko to, czy taka ilość odpadu mieści się w normie. Koszt utylizacji odpadu w normie dolicza się do kosztu wytworzenia, tak samo jak każdy inny normalny koszt procesu. Koszt utylizacji odpadu ponad normę — np. dlatego, że coś poszło nie tak i trzeba było zutylizować więcej niż zwykle — to strata bieżącego okresu, poza kosztem wytworzenia.
- Wraca do procesu (recykling produkcyjny) — zmielone tworzywo → surowiec wtórny na magazynie → pomniejsza koszt materiałów.
- Trafia do innego wyrobu — trociny → pelet, płyta wiórowa → pomniejsza koszt materiałów.
- Sprzedajesz bez przetwarzania — złom metalowy, ścinki blachy → pomniejsza koszt materiałów.
- Nie ma wartości, utylizacja w normie — koszt wywozu odpadu mieszczący się w normie → dolicza się do kosztu wytworzenia (JKW).
- Nie ma wartości, utylizacja ponad normę — koszt wywozu odpadu ponad normę → strata okresu, poza kosztem wytworzenia.
Czy sprzedaż surowca wtórnego to to samo co recykling produkcyjny? Nie do końca. Recykling produkcyjny to sytuacja, w której sam zawracasz odpad do swojego procesu — np. mielesz go i używasz ponownie. Sprzedaż surowca wtórnego to oddanie odpadu komuś innemu, kto go przetworzy. Skutek księgowy jest podobny — w obu przypadkach wartość odpadu pomniejsza koszt materiałów — ale to inny proces operacyjny.
To, co opisałam wyżej, dotyczy wartości odzyskanej z odpadu i jej wpływu na koszt materiałów. Jest jeszcze osobny, bardziej złożony temat — sytuacja, w której obok głównego produktu regularnie i celowo powstaje drugi, wartościowy wyrób (KSR 13 nazywa to produktem ubocznym i ma na jego wycenę osobną metodologię). To zagadnienie zostawiam na później — wrócę do niego w osobnym artykule, jeśli produkujesz w sposób, w którym taka sytuacja się u Ciebie powtarza.
W skrócie: jeśli produkt uboczny da się sprzedać, jego wartość (w uproszczeniu — cena sprzedaży pomniejszona o Twoją zwykłą marżę) pomniejsza koszt wytworzenia produktu głównego — podobnie jak odpad z wartością, o którym pisałam wyżej, tylko liczony bardziej formalnie. Jeśli u Ciebie taki drugi, wartościowy wyrób pojawia się regularnie, dobrym pomysłem jest policzenie tego razem z księgową — to nie jest kalkulacja, którą warto robić „na oko”.
Dlaczego to rozróżnienie ma znaczenie
Dzięki temu podziałowi koszt Twojego produktu nie jest sztucznie zawyżony przez awarię maszyny czy cudzy błąd — a to prosta droga do błędnych decyzji cenowych, jeśli tego nie rozdzielisz.
Jednocześnie widzisz jasno, ile faktycznie kosztują Cię straty ponad normę. To samo w sobie jest wartościową informacją — jeśli z miesiąca na miesiąc ta liczba rośnie, to sygnał, żeby przyjrzeć się procesowi, zanim odbije się to na wyniku całej firmy.
Podstawa, na której się opieram
Ta zasada nie jest moim własnym pomysłem — wynika wprost z ustawy o rachunkowości i Krajowego Standardu Rachunkowości nr 13 „Koszt wytworzenia jako podstawa wyceny produktów”. Ustawa (art. 28 ust. 3) wyłącza z kosztu wytworzenia koszty będące konsekwencją strat produkcyjnych — obok kosztów ogólnego zarządu, magazynowania i sprzedaży, o których pisałam już w artykule o krokach liczenia JKW oraz w tekście o tym, czego nie wliczać do jednostkowego kosztu wytworzenia. KSR 13 doprecyzowuje to jako straty przekraczające normalne ryzyko produkcyjne, w tym powstałe wskutek braków nienaprawialnych. A więc, odwrotnie: straty mieszczące się w tym normalnym ryzyku produkcyjnym w koszcie wytworzenia zostają — i to jest właśnie fundament zasady, którą opisałam wyżej.
Szybka checklista: czy dobrze rozliczasz odpady produkcyjne?
- Masz ustaloną (choćby orientacyjną) normę odpadu dla swojego procesu.
- Odpad mieszczący się w normie wliczasz do kosztu wytworzenia — tak samo jak materiał czy robociznę.
- Odpad ponad normę księgujesz osobno, jako stratę okresu, a nie jako część kosztu produktu.
- Jeśli odpad ma wartość — sprzedajesz go albo zawracasz do procesu jako surowiec wtórny — pomniejszasz nim koszt materiałów, zamiast zwiększać koszt wytworzenia.
- Jeśli odpad generuje koszt utylizacji, doliczasz go do kosztu wytworzenia, w ramach normalnego ryzyka produkcyjnego.
Jeśli przy którymś punkcie się zawahałeś — to znak, że warto usiąść nad tym osobno, najlepiej z kimś, kto policzy to razem z Tobą.
Pytania, które najczęściej słyszę
Czy odpady produkcyjne zawsze zwiększają koszt wytworzenia?
Nie zawsze. Zwiększają JKW tylko wtedy, gdy są normalnym, przewidywalnym elementem Twojego procesu. Odpady ponad tę normę nie wchodzą w koszt produktu — obciążają wynik firmy za dany okres.
Co się dzieje z kosztem odpadów, które przekraczają normę?
Nie znika — po prostu nie jest częścią kosztu konkretnego produktu. Ujmujesz go osobno, jako stratę okresu, w którym powstał. To pozwala zobaczyć go wprost, zamiast ukrywać w koszcie jednostkowym wyrobu.
Czy odpad, który da się sprzedać, wlicza się do kosztu wytworzenia?
Jeśli odpad ma realną wartość — możesz go sprzedać albo wykorzystać — to jego wartość pomniejsza koszt materiałów, zamiast go zwiększać. To inna sytuacja niż odpad bez żadnej wartości użytkowej.
Jak wykazać koszt odpadów, jeśli nigdy nie ustalałem normy?
Zacznij od obserwacji: sprawdź, ile materiału realnie tracisz w typowych warunkach, bez awarii i błędów, w kilku ostatnich cyklach produkcyjnych. To już wystarczy, żeby ustalić orientacyjną normę i zacząć rozróżniać odpad normalny od tego ponad normę.
Czym różni się recykling produkcyjny od zwykłej sprzedaży odpadu?
Recykling produkcyjny to sytuacja, w której sam zawracasz odpad do swojego procesu — np. mielesz go i używasz ponownie jako surowiec wtórny. Sprzedaż to oddanie odpadu komuś innemu, kto go przetworzy dalej. Księgowo skutek jest podobny w obu przypadkach — wartość odpadu pomniejsza koszt materiałów — różni się tylko to, co fizycznie dzieje się z odpadem.
Jeśli chcesz zobaczyć, jak odpady produkcyjne wpisują się w całościowy obraz rentowności Twojej firmy, zajrzyj do artykułu Rentowność produkcji: jak policzyć rzeczywisty koszt wytworzenia i zarabiać świadomie.
👉 Jeśli po przeczytaniu tego artykułu nie masz pewności, czy Twoja kalkulacja prawidłowo traktuje odpady produkcyjne — albo w ogóle nigdy ich nie liczyłeś osobno — nie musisz ogarniać tego sam.
Umów się na 20-minutową rozmowę — sprawdzimy, w czym mogę Ci pomóc.
Pingback: Czego nie wliczać do jednostkowego kosztu wytworzenia (JKW)? - Księgowy Balans
Pingback: Rentowność produkcji – jak policzyć koszt wytworzenia